
目次
AIによる記帳の自動化、税額の概算表示、質問への自動応答といった機能を、会計や経費精算のサービスに組み込む例が増えています。これらが税理士法の定める税理士業務に触れるかどうかは、設計の細部によって結論が変わります。
税理士法は、税理士または税理士法人でない者が税理士業務を行うことを禁じ、違反に罰則を置いています。他方、会計帳簿の記帳の代行や財務書類の作成は、この禁止の対象ではありません。同じ「自動化」でも、AIが示した内容を利用者が確認して確定するのか、ソフトウェアが代わりに決めるのかによって、位置づけが変わります。
参考記事: 産業競争力強化法による規制の事前確認と特例(2024年6月11日)
税理士業務の三つの区分
税理士法第2条第1項は、税務代理、税務書類の作成、税務相談の三つを税理士業務と定めています。第52条は、税理士または税理士法人でない者がこれを行うことを禁じており、違反には2年以下の拘禁刑または100万円以下の罰金が定められています(第59条第1項第4号)。
| 区分 | 内容 | 条文 |
|---|---|---|
| 税務代理 | 申告等につき代理し、または代行すること | 2条1項1号 |
| 書類の作成 | 申告書等を自己の判断に基づいて作成すること | 2条1項2号 |
| 税務相談 | 具体的な質問に答弁し、指示し、または意見を表明すること | 2条1項3号 |
「業とする」とは、これらを反復継続して行い、または反復継続して行う意思をもって行うことをいい、有償であることを要しないとされています(税理士法基本通達2-1)。無料で提供する機能であっても、区分の判断は変わりません。
「作成」と「相談に応ずる」の意味
三つの区分のうち、ソフトウェアで問題になりやすい税務書類の作成と税務相談については、基本通達が示す語義が判断の起点になります。
2-5 法第2条第1項第2号に規定する「作成する」とは、同号に規定する書類を自己の判断に基づいて作成することをいい、単なる代書は含まれないものとする。
2-6 法第2条第1項第3号に規定する「相談に応ずる」とは、同号に規定する事項について、具体的な質問に対して答弁し、指示し又は意見を表明することをいうものとする。
2-5は、様式に文字を書き入れる行為そのものではなく、記載する内容を自分の判断で決めることに着目しています。単なる代書が含まれないとされているのは、そのためです。2-6も、制度の一般的な説明ではなく、具体的な質問に対する答弁や意見の表明を捉えています。書類の作成では記載内容を誰の判断で決めたのかが問われ、税務相談では具体的な質問に対する答弁や意見の表明に当たるかが問われます。利用者が最終的に内容を確定する仕組みであっても、個別の質問に答える行為は別に検討することになります。
税務相談の対象は、租税の課税標準等の計算に関する事項です(第2条第1項第3号)。課税標準等は、国税通則法第2条第6号イからヘまでに掲げる事項と、地方税に係るこれらに相当するものをいい、課税標準、税額、還付金の額などがこれに当たります。
会計業務との境界
第52条による禁止は、税理士業務、すなわち第2条第1項に掲げる三つに限られます。会計帳簿の記帳の代行や財務書類の作成はここに含まれないため、税理士でない者が業として行うことができます。
同条第2項は、税理士が税理士の名称を用いて、税理士業務に付随してこれらの事務を行うことができると定めた規定です。国税庁も、実務上は税理士業務と会計事務が併せて行われることが多いという実情を考慮して、これを明確にしたものと説明しています(税理士制度のQ&A「2 税理士の業務」問2-3)。税理士でない者に会計業務を開放する規定ではありません。記帳の代行が規制の外にある理由は、第52条の禁止が第2条第1項の範囲に限られることに求めることになります。
もっとも、記帳段階の処理がすべて会計業務にとどまるわけではありません。消費税の課税・非課税の区分やインボイスの区分の判定は、税額の計算に直接つながるため、勘定科目の推定と同じ枠組みで扱えるとは限らない部分です。
作成ソフトについての国税庁の整理
国税庁は「税理士制度のQ&A」で、非税理士が申告書等の作成ソフトを開発または販売することは、税理士業務のいずれにも該当しないとしています。
問6-3 他人の求めに応じ、業として、申告書等の作成ソフトを開発又は販売することは、非税理士により行うことが禁止されている税理士業務に該当しますか。
(答)非税理士が申告書等の作成ソフトを開発又は販売することは、非税理士により行うことが禁止されている税理士業務のいずれにも該当しません(問6-1参照)。
出典: 税理士制度のQ&A「6 税理士法違反行為」(令和7年7月1日現在の法令等)
この回答の対象は、ソフトウェアの開発と販売です。利用者の質問に応じて個別の回答を返す機能や、利用者に代わって記載内容を決める機能について、判断の基準を示したものではありません。これらの機能を検討するときは、第2条第1項各号の定義と基本通達に照らして、提供する行為の内容を個別に確認することになります。
同じQ&Aには、AIを用いた機能について直接述べた設問は置かれていません。
税務相談の停止命令
税理士法には、税理士等でない者が税務相談を行った場合について、財務大臣が停止を命ずることができる規定が置かれています(第54条の2)。命令に違反した場合は、1年以下の拘禁刑または100万円以下の罰金の対象になります(第60条第4号)。
この命令は、税務相談が更に反復して行われることにより、不正に租税の賦課もしくは徴収を免れさせ、または不正に還付を受けさせる事態を防ぐために置かれています。発動できるのは、それによって納税義務の適正な実現に重大な影響を及ぼすことを防止するため、緊急に措置をとる必要があると認めるときに限られます。国税庁は、この規定の背景として、SNSの普及等に伴い、不特定多数に対する脱税相談が行われるリスクが高まっていることを挙げています。脱税相談等を未然に防止するための措置として整備されたものという説明です。
正確な計算を目指して設計された機能が、直ちにこの命令の対象になるわけではありません。ただし、税理士業務の制限とは別に、税務相談に対する行政上の措置が置かれていることは、設計の前提として踏まえることになります。
AI機能の設計上の手がかり
実務では、ここまでに見た第2条第1項の定義、基本通達2-5と2-6、Q&A問6-3、第54条の2という四つを現在の手がかりとして、逆算して設計することになります。
書類を作る機能では、記載内容を誰の判断で決める仕組みかが出発点になります。提供者が個別の取引や申告の内容について結論を断定しないこと、表示された値を利用者が修正できること、利用者が確認して確定した記録が残ることが、その検討項目になります。いずれも通達が定める要件ではなく、基本通達2-5が「自己の判断に基づいて作成する」ことを求めていることを踏まえたものです。対話的に回答する機能では、これとは別に、個別の質問への答弁に当たらないかを検討することになります。個別の判断を求める質問に対しては一般的な考え方と専門家への案内で答えるよう出力の範囲を定め、その挙動を公開前に検証して記録を残す方法が考えられます。
結論が仕様に依存し、判断が難しい場合には、産業競争力強化法のグレーゾーン解消制度により、具体的な事業計画に即して規制の適用の有無を確認する方法もあります。制度の仕組みと使い分けは産業競争力強化法による規制の事前確認と特例で整理しています。
ロジットパートナーズ法律会計事務所のサービス
当事務所では、法務コンサルティングにおいて、AIを用いたサービスが業法の規制に触れるかどうかの検討に対応しています。規制の適用関係について書面での見解が必要な場合にも対応しています(法律意見書、税務意見書)。機能の設計や運用の体制づくり、登録・届出の要否の検討も扱っています(新規事業推進)。AIの利用に関する社内の体制整備も、あわせて扱います(AIガバナンス構築)。
関連サービス
関連記事
2026年6月4日
令和7年改正資金決済法の施行
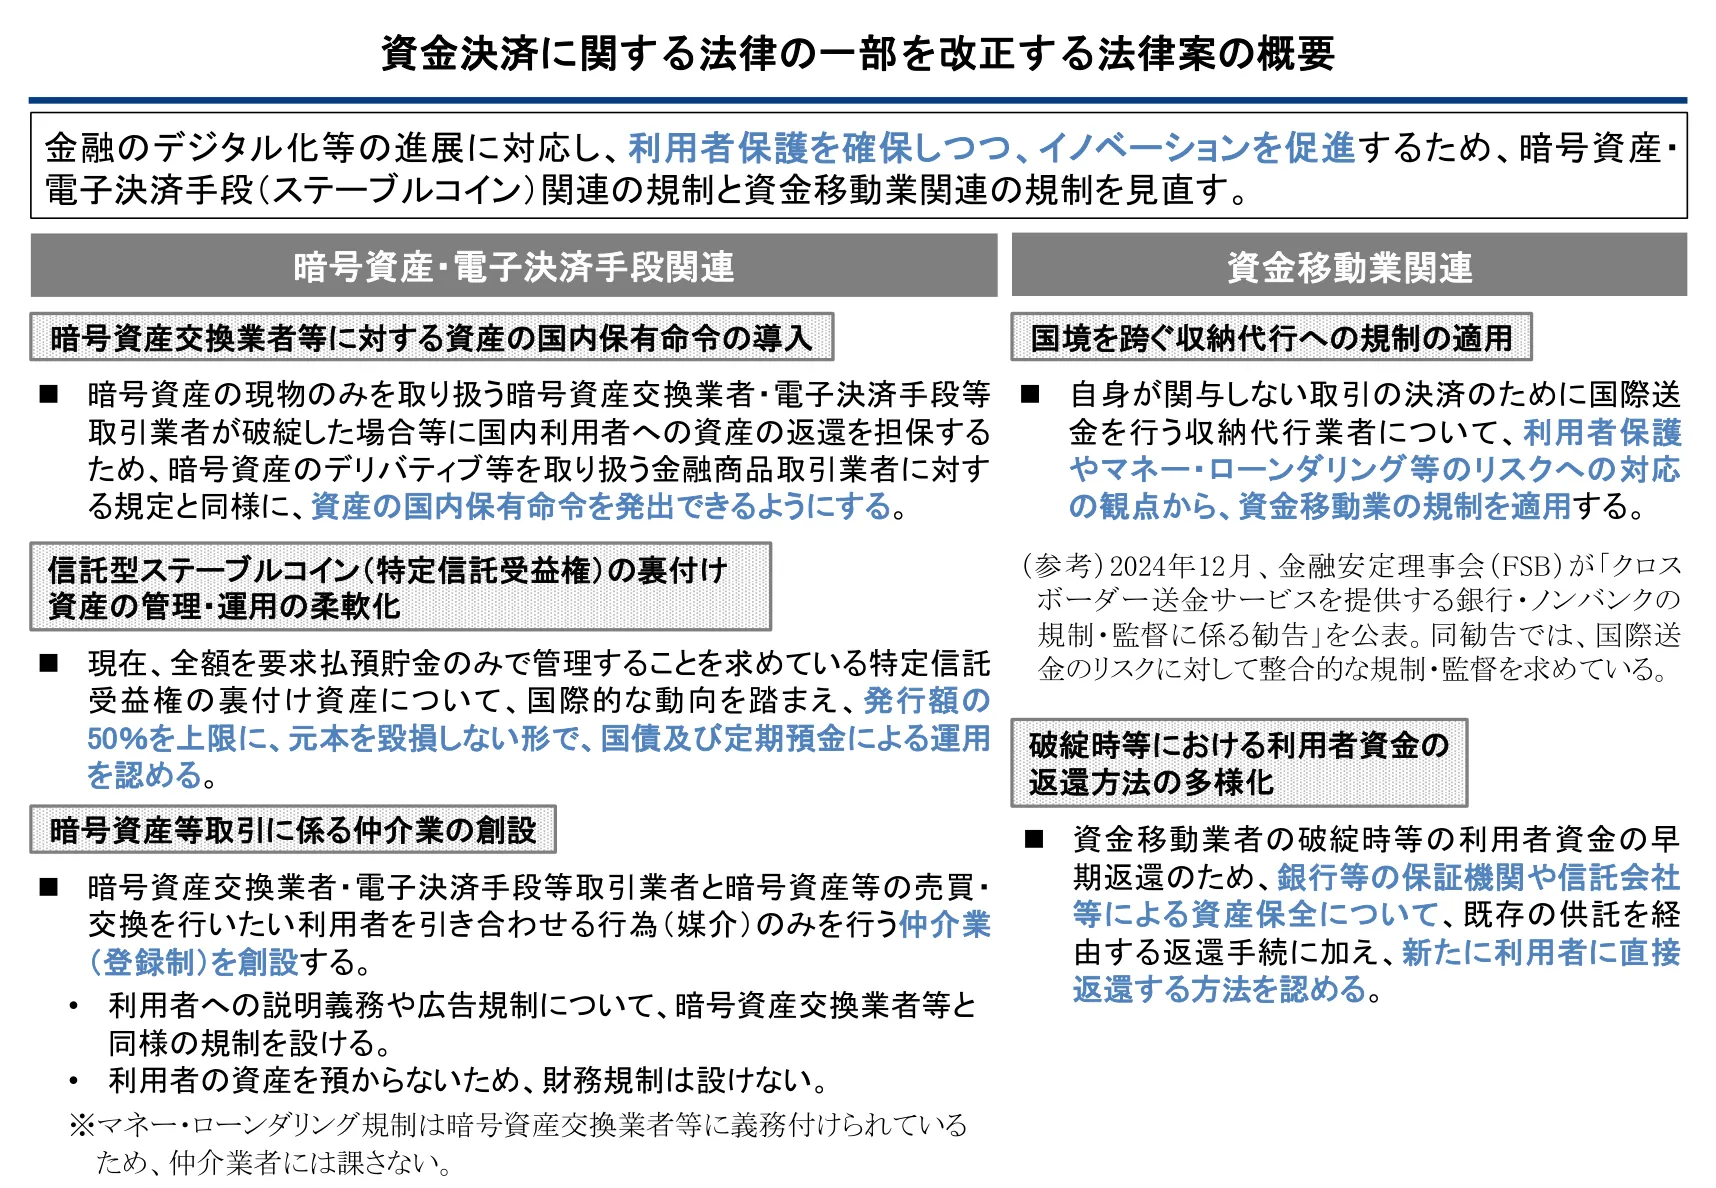
資金決済に関する法律の一部を改正する法律(令和7年法律第66号)が2026年6月1日に施行されました。暗号資産・ステーブルコイン関連では、媒介のみを行う仲介業の創設、信託型ステーブルコインの裏付け資産運用の柔軟化、資産の国内保有命令の導入が、資金移動業関連では、クロスボーダー収納代行への規制適用と破綻時における利用者資金の返還方法の多様化が柱です。
2025年4月15日
定款の目的と事業の追加
新しい事業を始めるとき、その事業が定款の目的に入っているかどうかの確認は、後回しにされがちです。
2024年6月11日
産業競争力強化法による規制の事前確認と特例
新しいサービスを始めようとするとき、それが既存の規制に当たるかどうかがはっきりしないことがあります。産業競争力強化法には、事業者が国に対して規制の適用関係を確認し、あるいは特例を求めることができる3つの制度が置かれています。