
目次
会計や家計簿のサービスが、利用者の委託を受けて、電子的な方法により銀行から利用者の預金口座の入出金明細等を取得し、利用者に提供する機能は、原則として銀行法上の電子決済等代行業に当たります。自社がこの行為を行う場合には、適用除外や法令上の特例に当たらない限り、登録が必要です。一方、登録済みの電子決済等代行業者を介して口座情報を取得する場合、自社が電子決済等代行業再委託者となり、電子決済等代行業者としての登録が不要となることがあります。
資金を動かさず情報を取得するだけであっても、規制対象から外れるわけではありません。銀行法は、口座情報を取得して利用者に提供する参照系の行為も電子決済等代行業に含めています。
参考記事: 令和7年改正資金決済法の施行(2026年6月4日)
二つの類型
銀行法第2条第21項は、電子決済等代行業として二つの行為を定めています。いずれも、預金者の委託(二以上の段階にわたる委託を含みます)を受けて、電子情報処理組織を使用する方法により行うものです。
| 号 | 行為 | 呼び方 |
|---|---|---|
| 1号 | 資金を移動させる為替取引を行うことの銀行に対する指図の伝達 | 更新系 |
| 2号 | 銀行から口座に係る情報を取得し、これを預金者等に提供すること | 参照系 |
2号には、他の者を介した情報の提供や、加工した情報の提供も含まれるため、自社のサービスの画面に整形して表示する場合も、条文の文言に含まれます。
登録を受けなければこれを営むことはできず(第52条の61の2)、無登録で営んだ場合は3年以下の拘禁刑または300万円以下の罰金の対象になります。両者は併科されることがあります(第61条第11号)。
参照系に使える適用除外
第2条第21項の柱書は、利用者の保護に欠けるおそれが少ないと認められるものとして内閣府令で定める行為を除くとしています。これを受けた銀行法施行規則第1条の3の3が、電子決済等代行業に該当しない行為を五つ挙げています。
第1号から第4号までは、定期的な支払、預金者自身に対する送金、国や地方公共団体等に対する支払を目的とするものと、売買契約等の債務の履行のみを目的とするものです。いずれも第2条第21項第1号の行為、すなわち更新系に関するものに限られています。第4号は、売買契約等の相手方またはその契約の締結の媒介を業とする者が、その取引に付随して行う場合に限られます。行為に先立って銀行との間で履行に用いる方法に係る契約を締結していることも必要です。また、第1号から第4号までは、預金者から識別符号等を取得して行うものであれば、適用除外の対象になりません。
第5号だけが第2条第21項の各号を対象としており、企業グループ内での連携を指します。法人等が、同じ法人等集団に属する他の法人等である預金者等の委託を受けて行う場合です。二以上の段階にわたる委託では、その各段階で委託を受ける法人等も同じ法人等集団に属している必要があります。したがって、グループ内での連携に当たらない限り、参照系を自ら行う事業者は登録を避けられません。
登録に伴う義務
登録は内閣総理大臣に対して行い、財産的基礎を有しないときや、業務を適正かつ確実に遂行する体制の整備が行われていないときは拒否されます(第52条の61の5第1項第1号イ・ロ)。
登録後は、行為を行う前に、それぞれの銀行との間で電子決済等代行業に係る契約を締結しなければなりません(第52条の61の10第1項)。契約には、利用者に損害が生じた場合の銀行と業者の賠償責任の分担に関する事項を定める必要があります。業者が取得した利用者情報の適正な取扱い・安全管理のための措置と、業者がその措置を行わない場合に銀行が行うことができる措置に関する事項も必要です(同条第2項)。電子決済等代行業再委託者の委託を受けて行う場合には、その再委託者が取得した利用者情報の適正な取扱い・安全管理のために業者が行う措置も定める必要があります。業者がその措置を行わないときに銀行が行うことができる措置も対象です(同条第2項第3号、銀行法施行規則第34条の64の16)。これらの事項は、契約の締結後に遅滞なく公表しなければなりません(同条第3項)。
連携先の銀行ごとに契約が必要になるため、対応する金融機関が増えると、契約と公表の負担も増えます。
登録済みの事業者を介する場合
自社で登録せず、登録済みの電子決済等代行業者を利用する構成をとる場合、自社がどの立場になるかが問題になります。
再委託者に当たるかの判断
金融庁は、制度導入時のパブリックコメントへの回答で、参照系の再委託者に当たる要件を、銀行からの情報取得を電子決済等代行業者に委託しているかどうかとしています。
法第2条第17項第2号に掲げる行為に関し、電子決済等代行業再委託者に該当するためには、「電子決済等代行業者に対し、同号の銀行から当該情報を取得することの委託(二以上の段階にわたる委託を含む。)をする者」との要件を満たす必要があります。(中略)一方、第三者がこれらの委託を電子決済等代行業者に対し行っていない場合、当該第三者は電子決済等代行業再委託者にはならないものと考えられます。
もっとも、明示的な委託がなければ再委託者に当たらない、ということではありません。金融庁は同じ回答の№141で、口座に係る情報の取得の指示が預金者等から自社を通じて電子決済等代行業者に伝達される場合を取り上げています。その指示に基づいて銀行から取得した情報も、電子決済等代行業者から自社を通じて預金者等に伝達される場合です。この場合、明示的な委託関係の有無にかかわらず、自社が再委託者に該当するものと考えられるとしています。この事例では、契約の形ではなく、取得の指示と取得された情報の伝達経路によって判断されています。
なお、この回答は当時の第2条第17項について述べたもので、同じ規定は現在の第2条第21項に置かれています。
再委託者に当たる場合の規律
電子決済等代行業再委託者は、それ自体が電子決済等代行業者となるものではなく、その立場だけを理由に登録を受ける必要はありません。金融庁も、再委託者は電子決済等代行業者に該当せず、登録等は不要であるとしています(同回答№134)。もっとも、再委託者の業務は、電子決済等代行業者による情報管理と再委託者の管理の対象になります。
電子決済等代行業者は、再委託者が取得した利用者情報の適正な取扱いと安全管理のために自らが行う措置を、銀行との契約に定めなければなりません(前記第34条の64の16)。その措置を実施するには、再委託者との間で同じ内容を取り決めておく必要があります。自社が負う情報管理の義務は、銀行法から直接ではなく、委託先である電子決済等代行業者との契約から生じます。
金融庁の主要行等向けの総合的な監督指針は、利用者の重要情報を洗い出す際に、必要に応じて外部委託先とあわせて再委託者を対象範囲とすることも検討するよう求めています。電子決済等代行業者の情報セキュリティ管理に関する定めであり、業者に対する監督でも、確認の対象範囲には自社の業務が含まれます。また、監督上特に必要と認められる場合には、電子決済等代行業者と業務に関して取引する者や委託を受けた者に対して、報告や資料の提出が求められ、立入検査が行われることがあります(第52条の61の14第2項、第52条の61の15第2項)。
金融庁の同回答№205によれば、再委託者の行為そのものだけを理由として、その委託先である電子決済等代行業者が不利益処分を受けるものではありません。ただし、その行為が行われた経緯等から、電子決済等代行業者の健全かつ適切な運営を確保する必要があると認められる場合には、電子決済等代行業者が不利益処分の対象となり得るとされています。なお、再委託者自身について個人情報保護法その他の法令が適用される場面は、これとは別に検討することになります。
電子決済等代行業者が再委託者の委託を受けて行う場合、利用者への説明を自社の画面で行う構成も可能です。利用者に明らかにすべき事項は、その再委託者または銀行を介して明らかにすることができるとされています(銀行法施行規則第34条の64の9第2項ただし書)。
再委託者に当たらない場合
再委託者に当たらない場合も、手当てが不要になるわけではありません。
ただし、電子決済等代行業再委託者でない第三者に対し、電子決済等代行業者が電子決済等代行業に関して取得した利用者情報を提供することについては、情報の適正な取扱い及び安全管理のための措置を講ずることが求められます。
措置を講ずることが求められるのは電子決済等代行業者であり、提供を受ける側の義務として定められたものではありません。もっとも、提供を受ける側に管理の体制がなければ業者はこれを果たせないため、実務上は契約等で担保することが通常考えられます。
対象になる情報の範囲
同じ回答は、取得の対象となる「口座に係る情報」を、預金または定期積金等の口座に係る情報に限っています。
法第2条第17項第2号に規定する「口座に係る情報」とは、預金又は定期積金等の口座に係る情報であり、それら以外のものは含まれないと考えられます。
この回答によれば、投資信託や保険契約、クレジットカードの明細は、この範囲に含まれないと考えられます。カードの利用明細を取り込む機能については、この回答を踏まえて電子決済等代行業への該当性を整理します。ただし、外部の事業者を介して取得する以上、委託先の管理や利用者への説明が不要になるわけではありません。
なお、利用者が自分で金融機関からダウンロードした明細ファイルを取り込む方式では、事業者が「銀行から」情報を取得しているわけではありません。そのため、第2条第21項第2号の文言には当たらないと考えられます。
ロジットパートナーズ法律会計事務所のサービス
当事務所では、法務コンサルティングにおいて、金融関連の業規制の該非判断に対応しています。規制の適用関係について、書面で見解を示すことにも対応しています(法律意見書)。連携先との契約条件の検討や、資金フローを踏まえたスキームの設計も扱っています(契約書作成・レビュー、新規事業推進)。
関連サービス
関連記事
2026年6月4日
令和7年改正資金決済法の施行
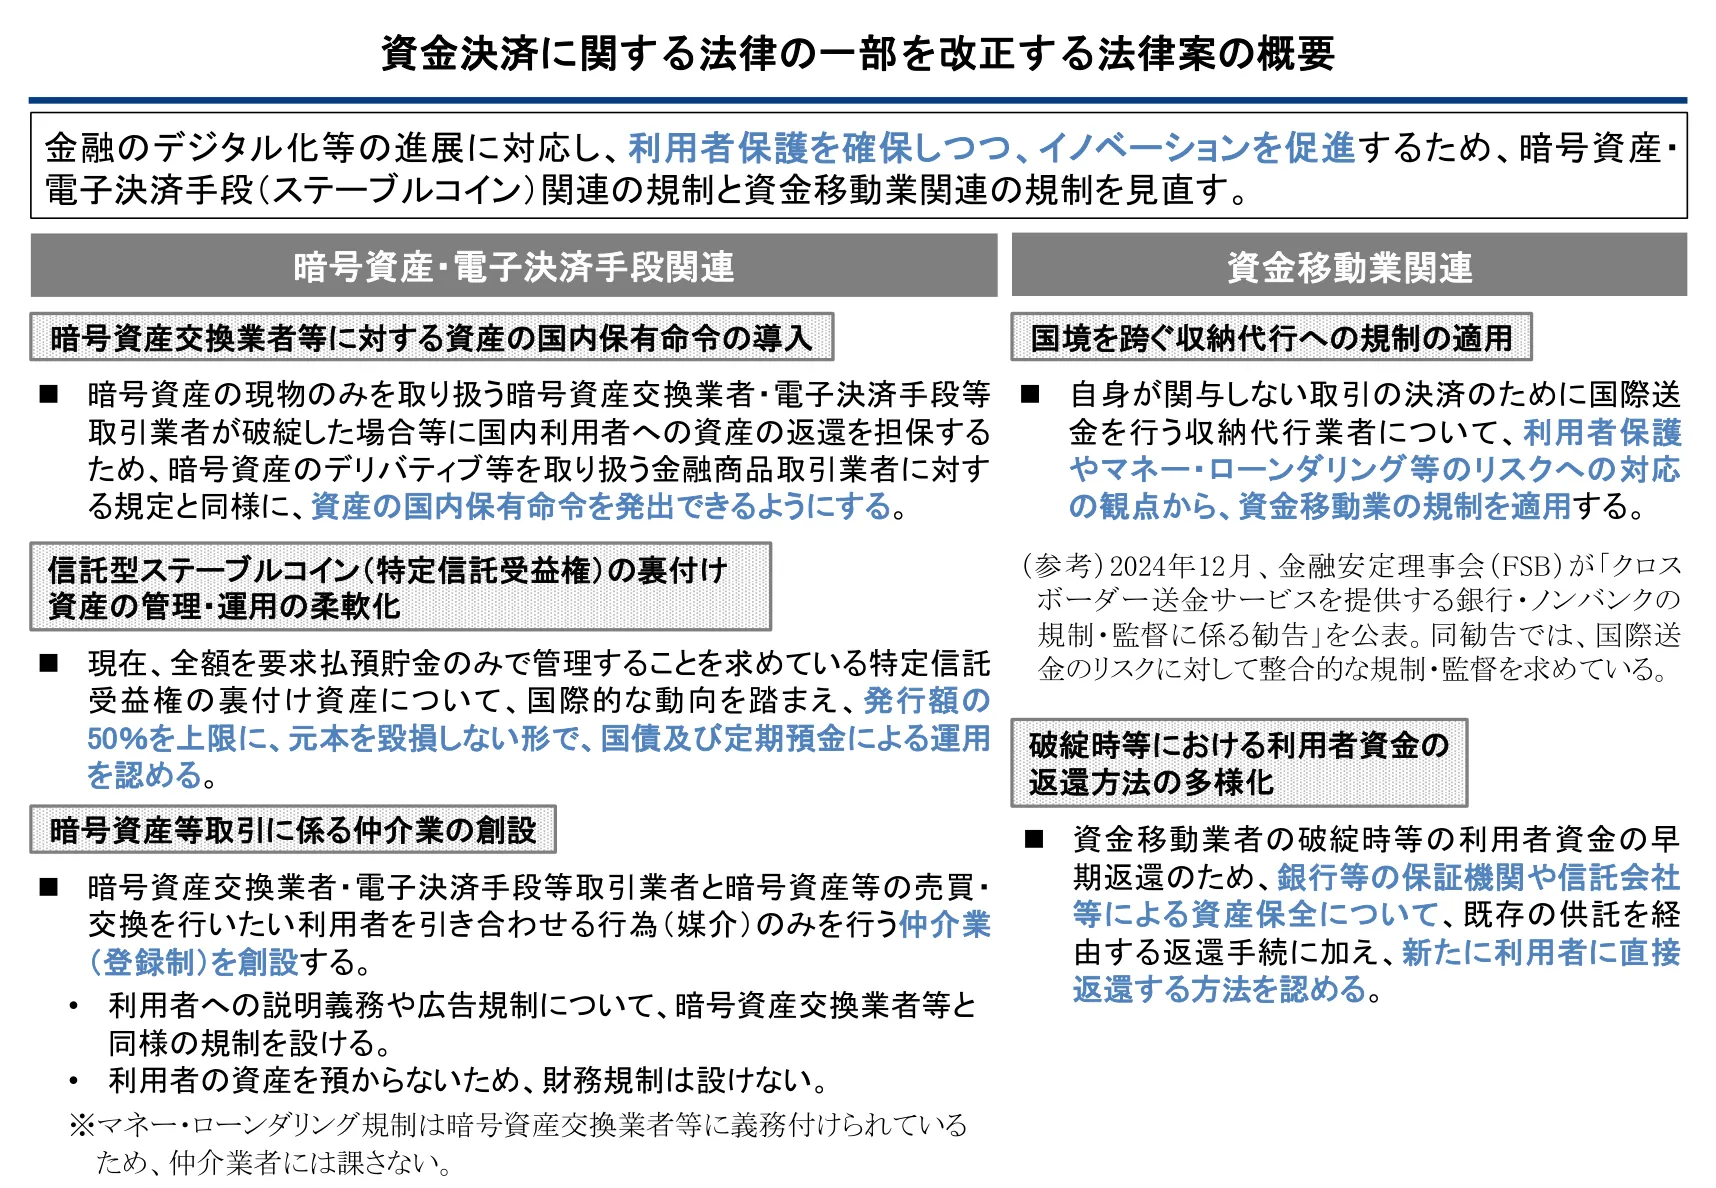
資金決済に関する法律の一部を改正する法律(令和7年法律第66号)が2026年6月1日に施行されました。暗号資産・ステーブルコイン関連では、媒介のみを行う仲介業の創設、信託型ステーブルコインの裏付け資産運用の柔軟化、資産の国内保有命令の導入が、資金移動業関連では、クロスボーダー収納代行への規制適用と破綻時における利用者資金の返還方法の多様化が柱です。
2024年6月11日
産業競争力強化法による規制の事前確認と特例
新しいサービスを始めようとするとき、それが既存の規制に当たるかどうかがはっきりしないことがあります。産業競争力強化法には、事業者が国に対して規制の適用関係を確認し、あるいは特例を求めることができる3つの制度が置かれています。
2025年12月9日
税理士法の業務範囲とAIによる税務サポート
AIによる記帳の自動化、税額の概算表示、質問への自動応答といった機能を、会計や経費精算のサービスに組み込む例が増えています。これらが税理士法の定める税理士業務に触れるかどうかは、設計の細部によって結論が変わります。